
Cómo comparar ofertas de créditos bancarios
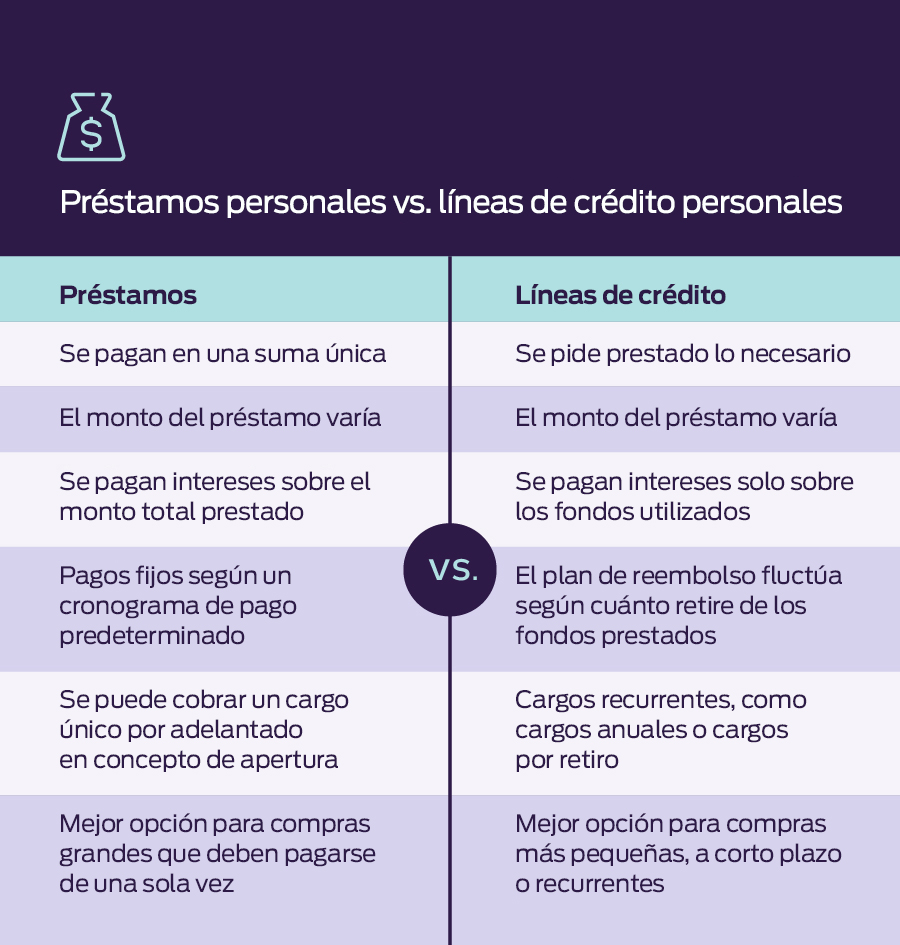
Dinero, decisiones y desvelos. Sí, eso es lo que pasa cuando te enfrentas a una pila de ofertas de créditos bancarios, esas promesas tentadoras que parecen sacadas de un sueño y luego te despiertan con facturas inesperadas. Imagina esto: en un mundo donde el 40% de las personas elige el primer crédito que ven, terminan pagando hasta un 20% más en intereses de lo necesario. Es una verdad incómoda, ¿no? Pero aquí vamos a resolver eso de manera relajada, sin complicaciones, para que tú, el lector que está harto de números fríos, aprendas a comparar ofertas de créditos bancarios y ahorres lo que te mereces. Al final, no se trata solo de dinero; es sobre no perder el sueño por una mala elección.
Mi tropiezo con un crédito que casi me deja en la ruina
Recuerdo como si fuera ayer: estaba en plena mudanza, con cajas por todos lados, y necesitaba un préstamo rápido para comprar muebles. Elegí el primer crédito que me ofrecieron en el banco, sin pararme a comparar. Tasas de interés altísimas, costos ocultos que no vi venir... Y justo cuando pensé que todo iba bien, bam, el saldo creció como una mala hierba. Esa experiencia me enseñó una lección dura: comparar no es un lujo, es una necesidad. En México, donde vivo, hay un dicho que dice "no todo lo que brilla es oro", y aplica perfecto aquí. Opinión personal: a veces, esos créditos con ofertas "especiales" son como esa tía que te regala dulces pero te deja con caries.
Para humanizarlo más, imagina una metáfora poco común: comparar ofertas es como elegir un socio de baile. Si no revisas sus pasos (es decir, las condiciones del crédito), terminas pisándote los pies. En mi caso, el plazo de pago era tan corto que me sentí como en una maratón sin entrenamiento. La clave está en mirar más allá de la cifra inicial; fíjate en el TIN (Tipo de Interés Nominal) y el TAE (Tasa Anual Equivalente), que incluyen comisiones. Variaciones como "financiamiento personal" o "préstamos rápidos" pueden sonar atractivos, pero es donde se esconde el truco.
De los prestamistas antiguos a las apps modernas: una comparación que te sorprenderá
Viajemos un poco en el tiempo, ¿te parece? En la España del Siglo de Oro, los prestamistas cobraban intereses que harían palidecer a cualquier banco actual – piensa en el 50% o más, puro drama shakesperiano. Comparado con hoy, donde apps como las de BBVA o Santander te permiten comparar ofertas en minutos, es como pasar de una carreta a un Tesla. Pero aquí viene la ironía: aunque ahora es más fácil, muchos caen en el mismo error de antaño, ignorando los detalles finos.
Dónde conseguir préstamos rápidos sin avalPara ponerlo en una tabla clara, veamos una comparación sencilla entre un crédito tradicional y uno digital:
| Aspecto | Crédito Tradicional | Crédito Digital |
|---|---|---|
| Tiempo de aprobación | Hasta una semana, con papeleo eterno | Minutos, pero con riesgos de errores |
| Costos ocultos | A menudo escondidos en contratos | Más transparentes, pero ojo con las comisiones |
| Ventajas | Asesoramiento personalizado | Facilidad y comparación en tiempo real |
| Desventajas | Tasas más altas por el proceso | Puede faltar el toque humano, como en una charla con tu banquero |
Esta comparación cultural muestra cómo, a pesar de los avances, el análisis de préstamos sigue requiriendo tu atención. Un mito común es que los créditos digitales son siempre mejores; la verdad incómoda es que, si no comparas, terminas pagando de más, como si hubieras firmado un pacto con un prestamista medieval.
Imaginemos una charla con ese amigo escéptico que dice "para qué comparar"
Oye, tú ahí, el que está leyendo y pensando: "Bah, todos los créditos son lo mismo, ¿para qué perder el tiempo?". Vamos a tener una conversación imaginaria, ¿vale? Imagina que soy yo, con mi taza de café, y tú, dudando en el sofá. "Mira – te digo –, si no comparas las ofertas, es como ir a un buffet y solo probar un plato, cuando hay opciones que podrían ser más sabrosas y baratas". Y justo ahí fue cuando... perdí una fortuna por no chequear el plazo de amortización.
Problema expuesto con humor: muchos se conforman con el primer crédito porque "tener la mosca detrás de la oreja" les da pereza. La solución es simple: haz un mini experimento. Saca tu teléfono, busca en Google "comparar créditos bancarios en España" o "mejores préstamos en México", y lista tres ofertas. Analiza el plazo de pago y los costos totales – no solo el interés inicial. Es como en esa serie de Netflix, "Money Heist", donde un plan detallado marca la diferencia entre éxito y fracaso. Al final, con un poco de ironía, comparar te deja con el control, no como un personaje que se enreda en sus propios líos.
Cuándo renovar un crédito hipotecario existenteY ahora, el giro final: al final del día, comparar ofertas no es solo sobre números; es sobre reclaimar tu poder en un mundo financiero que a veces parece un casino. Así que, haz este ejercicio ahora mismo: elige dos bancos, compara sus ofertas de créditos, y ve cuánto ahorras. ¿Y tú, qué experiencia has tenido con un préstamo que te dejó pensando? Comparte en los comentarios, porque a lo mejor tu historia ayuda a alguien más a no repetir el error.
Si quieres conocer otros artículos parecidos a Cómo comparar ofertas de créditos bancarios puedes visitar la categoría Créditos y Préstamos.
Entradas Relacionadas